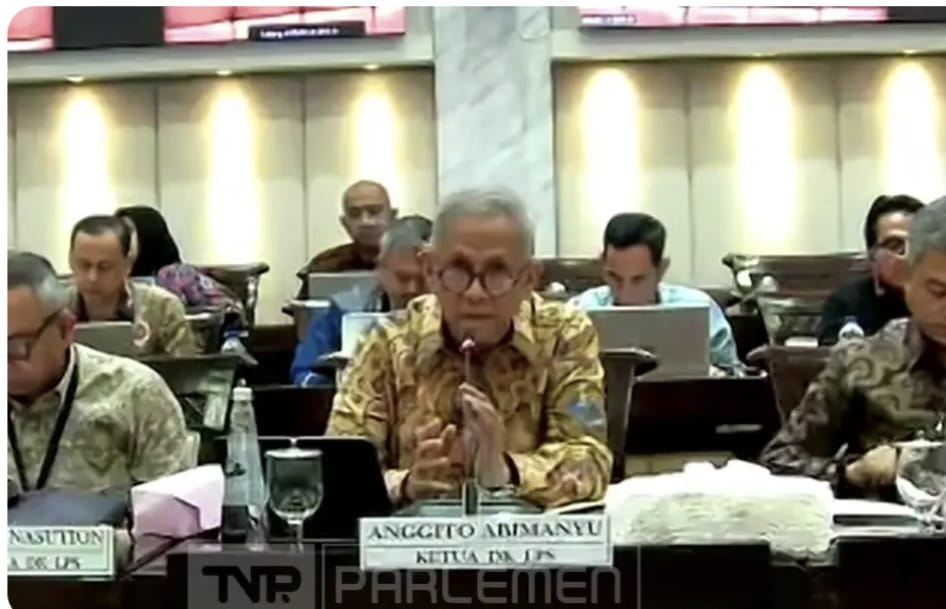
JAKARTA, MAL – Lembaga Penjamin Simpanan (LPS) menyiapkan Peraturan LPS (PLPS) yang mengatur penerapan standar biaya berbasis kinerja mulai 2027. Ketua Dewan Komisioner LPS Anggito Abimanyu mengatakan, aturan tersebut merupakan amanat Pasal 86 Undang-Undang LPS yang telah diubah melalui Undang-Undang Nomor 4 Tahun 2026, dengan tetap mengedepankan kewajaran, transparansi, dan akuntabilitas.
“Kehadiran kami bukan sekadar menjaga standar biaya, kita juga sedang membangun kerangka tata kelola LPS yang baru, tetap independen, profesional, dan mampu bergerak cepat menjalankan mandatnya, tetapi pada saat yang sama tetap wajar, terukur, transparan, dan akuntabel. Prinsip sederhananya adalah bahwa kekhususan bukan berarti tanpa batas, fleksibel bukan berarti juga tanpa akuntabilitas,” ujarnya dalam Rapat Kerja (Raker) Komisi XI dengan Dewan Komisioner LPS, Rabu (7/10/2026).
Penyusunan aturan mengacu pada tolok ukur Kementerian Keuangan, Bank Indonesia (BI), dan Otoritas Jasa Keuangan (OJK). LPS tidak membangun standar eksklusif, tetapi menyesuaikannya dengan karakter dan mandat lembaga.
Salah satu perubahan utama adalah peralihan dari standar biaya masukan (SBM) ke standar biaya keluaran (SBK). SBM berfokus pada biaya input, sedangkan SBK menilai kewajaran biaya berdasarkan output.
“Jadi kami di dalam penyusunan RKAT akan bertransisi atau bertransformasi dari berbasis SBM menjadi SBK. Ini adalah beberapa ketentuan-ketentuan umum dan di dalam PLPS kami mengajukan masa transisi 2 tahun sebelum secara penuh melaksanakan RKAT (rencana kerja dan anggaran tahunan) berbasis standar biaya keluaran atau standar biaya berbasis kinerja,” kata Anggito Abimanyu.
LPS akan membedakan biaya umum dan khusus. Standar biaya umum digunakan untuk kegiatan dengan input dan output yang dapat dibandingkan. Sementara itu, standar khusus berlaku untuk kegiatan yang berkaitan dengan mandat unik LPS, seperti resolusi bank dan perusahaan asuransi, investigasi, uji tuntas, audit, serta pengawasan resolusi.
LPS juga membedakan standar biaya fleksibel dan batas tertinggi (hard ceiling). Standar fleksibel dapat dilampaui secara terukur dengan justifikasi kuat, sedangkan hard ceiling tidak dapat dilampaui.
“Semakin besar fleksibilitasnya, semakin besar, semakin kuat pula justifikasi dan akuntabilitasnya,” ucapnya.
PLPS juga mengatur pengadaan barang dan jasa dengan prinsip terbuka, kompetitif, dan akuntabel. Kekhususan diberikan untuk kebutuhan seperti penunjukan tim likuidasi, bank pembayar klaim, serta penanganan bank atau perusahaan asuransi dalam kondisi krisis.
“Dalam keadaan normal kita harus efisien, dalam keadaan krisis kita harus efisien sekaligus cepat. Keterlambatan keputusan dalam resolusi dapat menimbulkan biaya yang jauh lebih besar. Makanya kami akan membuat pengaturan khusus terhadap hal-hal yang memang membutuhkan tindakan cepat,” ujar Anggito.
Kerangka baru tersebut ditopang lima prinsip, yaitu efisiensi, efektivitas, akuntabilitas, inklusivitas, dan berbasis kinerja. Rancangan PLPS selanjutnya akan diturunkan ke dalam Peraturan Dewan Komisioner (PDK) dan Peraturan Anggota Dewan Komisioner (PADK) sebagai pedoman teknis.
“Kami akan menggunakan standar ini untuk perhitungan ataupun penyampaian RKAT LPS mulai tahun 2027,” katanya.**