PALU, MAL – Otoritas Jasa Keuangan (OJK) Provinsi Sulawesi Tengah (Sulteng) menegaskan pentingnya bukti aktivitas usaha dalam pengajuan kredit modal ke perbankan. Namun, di lapangan, masih ada pelaku usaha mikro, kecil, dan menengah (UMKM) yang mengeluhkan ketidakjelasan proses permohonan Kredit Usaha Rakyat (KUR).
Ratnasari, warga Marawola, Kabupaten Sigi, mengaku telah menunggu selama enam bulan sejak mengajukan permohonan KUR di salah satu bank, tetapi belum mendapatkan kepastian mengenai proses pengajuannya.
“Saya cuma dijanji-janji terus sama pegawainya. Saya sering WA kapan bisa cair, banyak sekali alasannya. Kalau memang tidak bisa, bilang tidak bisa, jangan kami cuma dijanji-janji,” ujar Ratnasari.
Ia menjelaskan, usaha kios yang dijalankannya telah beroperasi selama empat tahun. Permohonan KUR tersebut diajukan bukan untuk memulai usaha baru, melainkan untuk memperoleh tambahan modal guna mengembangkan usahanya.
Keluhan tersebut menjadi salah satu persoalan yang dihadapi pelaku UMKM dalam mengakses pembiayaan perbankan. Di satu sisi, bank perlu memastikan kelayakan calon debitur. Di sisi lain, pemohon juga membutuhkan kejelasan mengenai perkembangan dan hasil penilaian permohonan kreditnya.
Kepala OJK Sulteng, Bonny Hardi Putra, menjelaskan bahwa perbankan pada dasarnya tidak bermaksud mempersulit UMKM dalam mengakses kredit modal usaha. Namun, bank tetap harus menerapkan prinsip kehati-hatian untuk memastikan pinjaman dapat dikembalikan.
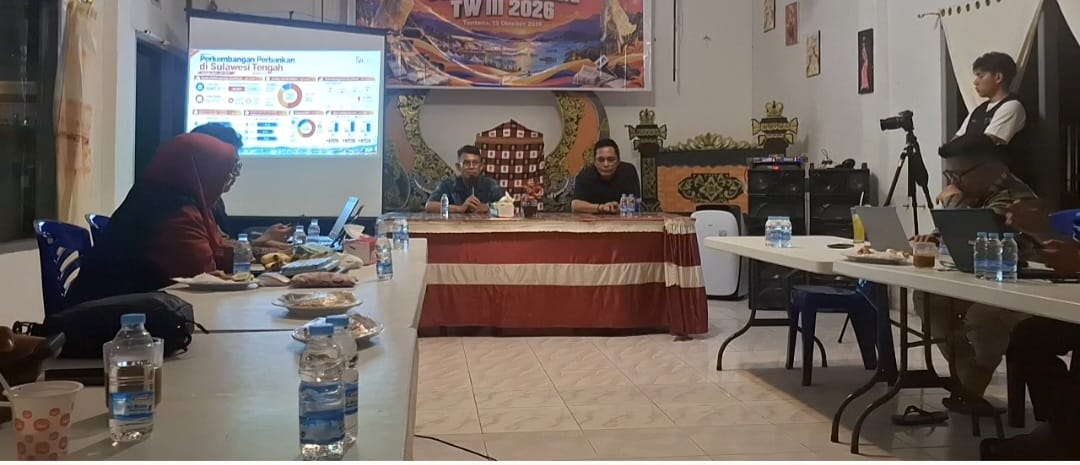
“Bank bukan berarti mempersulit UMKM dalam proses pengajuan kredit modal usaha. Namun, prinsip kehati-hatian harus tetap dijaga karena risiko dari kredit yang tidak kembali akan ditanggung oleh bank itu sendiri,” ujar Bonny dalam kegiatan Jurnalis Update Triwulan III di Tentena, Kabupaten Poso, baru-baru ini.
Menurutnya, dalam penyaluran kredit usaha, termasuk kredit dengan plafon di bawah Rp100 juta, bank perlu memastikan calon debitur memiliki kemampuan membayar angsuran. Penilaian tersebut dilakukan dengan melihat prospek usaha dan potensi pendapatan yang dihasilkan.
“Kalau UMKM bisa memberikan bukti atau menggambarkan bahwa usahanya berjalan dan memiliki kemampuan untuk mengembalikan pinjaman, seharusnya pengajuan kreditnya bisa dipertimbangkan dengan baik. Namun, jika usahanya masih baru dan belum memiliki transaksi, tentu bank perlu melakukan penilaian lebih lanjut,” jelasnya.
Bonny mengimbau pelaku UMKM mempersiapkan usaha dan administrasi sebelum mengajukan kredit, termasuk menyediakan catatan transaksi yang dapat menggambarkan aktivitas usaha serta kemampuan menghasilkan pendapatan.
OJK Sulteng berharap pemahaman pelaku UMKM mengenai penilaian kredit perbankan semakin meningkat sehingga akses pembiayaan dapat mendukung pengembangan usaha dan perekonomian daerah. Sementara itu, keluhan Ratnasari memperlihatkan pentingnya kejelasan informasi kepada pemohon mengenai perkembangan permohonan kredit yang telah diajukan.